Pour comparer un casino à retrait rapide, je regarde le temps entre la demande et l’argent réellement disponible sur le compte destinataire. Une validation en dix minutes ne suffit pas si le paiement arrive deux jours après. Et une promesse « instantanée » ne dit presque rien tant qu’on ignore la méthode utilisée, les contrôles éventuels et les plafonds.
Le bon réflexe consiste à séparer les étapes, puis à comparer des demandes faites dans des conditions proches. Voici ma grille : ce que je relève dans les conditions, ce qu’un historique permet de constater et ce qui reste impossible à affirmer sans un véritable retrait.
Pour les lecteurs en France : l’ANJ rappelle que les sites de casino en ligne sont interdits en France. Une licence étrangère ne constitue pas une autorisation française pour proposer des machines à sous, de la roulette ou du blackjack en ligne. Cette méthode de comparaison ne change pas ce cadre.
Un retrait « rapide » doit avoir un point de départ et un point d’arrivée
Le mot rapide est pratique pour une publicité. Pour une comparaison, il faut des heures. À partir de quel événement le délai annoncé commence-t-il ? La demande envoyée, son approbation, la fin des vérifications ou la transmission au prestataire de paiement ? Selon la réponse, deux chiffres identiques peuvent décrire des services très différents.
Je retiens trois repères principaux : demande enregistrée, paiement transmis, fonds disponibles. Quand l’opérateur distingue approbation et transmission, je conserve aussi ces deux heures séparément. Un statut « traité » dans la caisse ne prouve pas à lui seul que le bénéficiaire a reçu l’argent.
Cette distinction évite un raccourci fréquent : attribuer au casino la vitesse du réseau de paiement. Un virement peut être techniquement très rapide une fois envoyé, tout en restant longtemps dans une file de validation interne. Inversement, une approbation immédiate peut être suivie d’un délai bancaire. Ce qui compte pour l’utilisateur, c’est la durée totale, avec ses différentes composantes.
Je vérifie également la destination promise. « Reçu sur le portefeuille électronique » et « disponible sur mon compte bancaire » sont deux résultats différents. Si une seconde opération est nécessaire pour déplacer les fonds, elle mérite sa propre ligne de délai et de frais. Il faut choisir le même point d’arrivée pour les deux plateformes comparées.
La grille que j’utilise avant de croire un délai annoncé
Je commence par les documents accessibles : conditions générales, page de paiement et règles affichées dans la caisse. Une bannière donne une promesse ; ces documents permettent de comprendre à qui elle s’applique. La grille ci-dessous est une méthode éditoriale, pas un relevé des performances d’un opérateur.
| Critère | Preuve à relever | Ce qui change la comparaison |
|---|---|---|
| Début du délai | Événement précis indiqué dans les conditions | Demande initiale ou demande déjà approuvée |
| Traitement interne | Délai maximal, horaires et jours de traitement | Attente avant la transmission du paiement |
| Contrôles du compte | État de vérification et demandes de justificatifs datées | Premier retrait et retraits suivants ne sont pas interchangeables |
| Méthode de retrait | Option réellement disponible dans la caisse | Un logo de dépôt ne garantit pas un retrait par cette méthode |
| Limites | Minimum, maximum et plafond sur chaque période | Un paiement rapide peut ne couvrir qu’une partie du solde |
| Frais et conversion | Coût affiché avant confirmation et montant reçu | Comparer le résultat net, dans la même devise |
| Réception effective | Horodatage du compte destinataire | Distinguer le statut du casino de l’argent utilisable |
Une case absente ne devient pas automatiquement une mauvaise performance. Elle devient une information manquante. Je note alors « non précisé » et je cherche une réponse écrite. Remplacer ce vide par une estimation donnerait une précision artificielle, exactement ce que cette grille cherche à éviter.
La validation interne mérite autant d’attention que le moyen de paiement
Sur une page commerciale, la méthode de paiement prend souvent toute la place. Pourtant, si la demande attend une validation manuelle, son nom ne règle pas le problème. Je cherche donc une borne de traitement interne et sa définition : délai habituel, moyenne observée, maximum annoncé ou simple objectif commercial.
« Généralement le jour même » laisse une marge différente de « traitement sous vingt-quatre heures ». Et vingt-quatre heures ouvrées ne se lisent pas comme vingt-quatre heures écoulées. Il faut relever les horaires, les jours exclus et les éventuelles heures limites. Je préfère une règle moins spectaculaire mais explicite à une formule séduisante dont le périmètre reste introuvable.
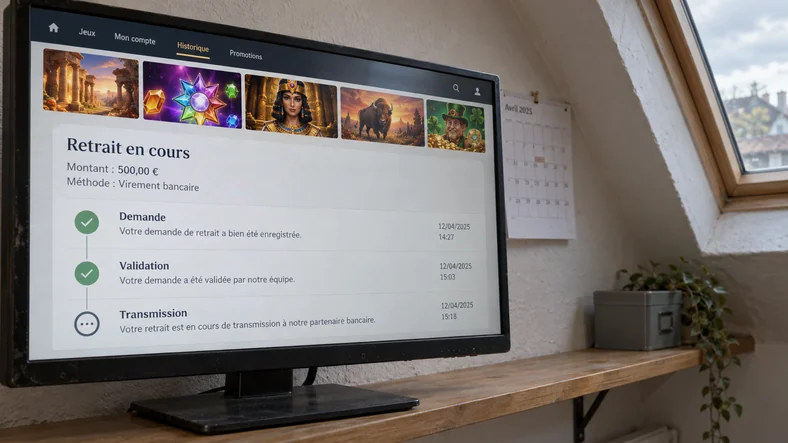
Le détail utile dans un historique, c’est le passage d’un état à l’autre. Une demande peut être approuvée sans être encore transmise. Si le site ne montre qu’un statut final, on peut mesurer le total grâce au compte destinataire, mais pas attribuer précisément chaque portion de l’attente. Dans ce cas, je laisse l’étape intermédiaire inconnue au lieu de la reconstruire.
Pour le support, une bonne question est : « La demande a-t-elle déjà été transmise au prestataire, et à quelle heure ? » Elle est plus utile que « Pourquoi est-ce long ? ». Une réponse datée accompagnée d’une référence aide à documenter le suivi. Une réponse automatique qui répète la promesse de la page d’accueil n’ajoute aucune preuve.
Premier retrait et compte déjà vérifié : comparer des situations proches
Un retrait sur un compte déjà vérifié ne permet pas de prédire la durée d’un premier retrait. Je conserve donc l’état du compte au moment de la demande : vérification terminée, documents en attente ou contrôle complémentaire ouvert. L’expression « compte vérifié » doit correspondre à un statut observable, avec une date si elle est disponible.
L’enjeu comparatif est la transparence des demandes. Quels justificatifs sont annoncés ? Le dossier indique-t-il ce qui manque ? Peut-on voir quand un document a été reçu puis validé ? Un contrôle nécessaire n’est pas, à lui seul, la preuve d’un mauvais service. Une demande floue, répétée sans explication, rend en revanche le délai difficile à évaluer.
En Grande-Bretagne, la Gambling Commission encadre les vérifications d’identité au retrait : les opérateurs relevant de ses règles ne doivent pas attendre cette étape pour demander des informations qu’ils auraient raisonnablement pu obtenir plus tôt. Des obligations légales peuvent néanmoins justifier des informations supplémentaires à ce moment-là. Le régulateur ne donne pas de durée universelle pour les contrôles d’identité.
Ce repère concerne cette juridiction ; je ne l’applique pas automatiquement à une autre licence. Pour comparer, je relève le régulateur effectivement compétent et les conditions applicables au compte concerné. Une règle étrangère ne transforme pas une plateforme en offre autorisée en France.
Le portefeuille ou la banque : choisir la même destination finale
Un portefeuille électronique peut être une destination finale pour un lecteur et une simple étape pour un autre. Si tu veux disposer des fonds sur ton compte bancaire, le comparatif doit intégrer le transfert supplémentaire éventuel. Sinon, une plateforme paraît plus rapide uniquement parce que la mesure s’arrête avant ton véritable objectif.
La documentation Skrill sur ses délais de retrait illustre ce point : elle distingue plusieurs destinations et indique notamment, pour les virements bancaires depuis Skrill, une plage allant de moins d’un jour à cinq jours ouvrés. Les options disponibles dépendent aussi du pays et du compte. Il s’agit du transfert depuis le portefeuille, pas d’un délai de retrait garanti par un casino.
Je ne transforme donc pas une durée publiée par un prestataire en performance d’une plateforme. Je vérifie l’option réellement proposée pour le retrait, son pays d’éligibilité et la devise. Une même marque de paiement affichée sur deux sites peut correspondre à des parcours différents, notamment quand une méthode est proposée au dépôt mais absente au retrait.
Pour les actifs numériques, je relève également le réseau, les confirmations demandées et la destination finale. Un transfert visible sur une blockchain ne prouve pas que les fonds sont utilisables sur un compte bancaire. La conversion, les frais et les variations de valeur ajoutent d’autres paramètres ; le seul mot « crypto » ne permet pas de conclure à un retrait plus rapide.
Les plafonds peuvent compter davantage que la première réception
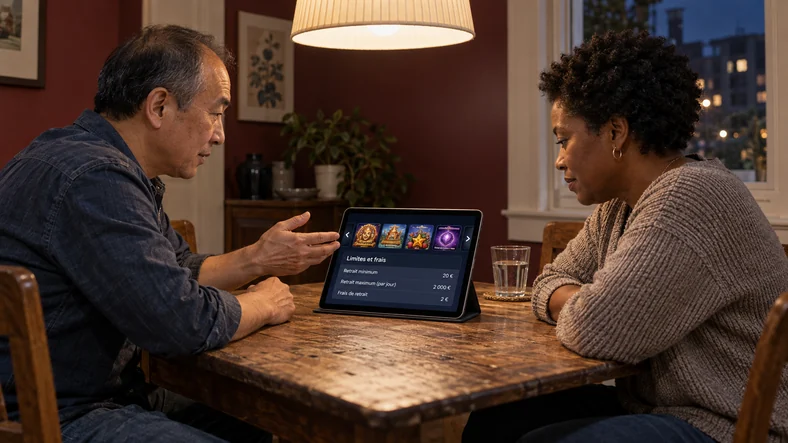
Recevoir rapidement une petite somme et récupérer un solde complet sont deux mesures différentes. Je regarde le plafond par opération, puis ceux par jour, semaine ou mois. Je relève aussi la possibilité de demandes simultanées et le moment où une période recommence. Une limite mensuelle peut être calendaire ou glissante : ce détail change le calendrier.
Prenons une règle entièrement fictive : un solde de 1 200 € à retirer, avec un plafond de 400 € par période de sept jours, sans exception. Il faut au minimum trois périodes autorisant un paiement pour récupérer la totalité. Ce calcul décrit une contrainte de montant ; il ne prédit pas les heures de validation ou d’arrivée. Une réception initiale rapide ne suffit donc pas à qualifier tout le parcours.
Je sépare également argent disponible et solde soumis à des conditions promotionnelles. Un bonus peut imposer des exigences ou un plafond particulier. Pour une comparaison lisible, je précise si le scénario porte sur un solde sans bonus actif. Mélanger les deux donnerait l’impression que toutes les demandes sont soumises aux mêmes règles.
Enfin, je relève les frais fixes, les frais proportionnels et les conversions. Plusieurs paiements peuvent augmenter le coût total si chaque opération est facturée. La plateforme qui envoie le premier paiement le plus vite n’est pas nécessairement celle qui permet de récupérer le montant net attendu dans le calendrier le plus court.
Mon journal pour mesurer un délai sans tricher avec le chronomètre
Un journal utile commence avant la demande. Il décrit le pays du compte, la devise, la méthode, le montant, l’état de vérification et l’éventuel bonus. Je garde la version datée des conditions et la référence de l’opération. Pour publier une capture, je masque les coordonnées bancaires, les documents d’identité et les données personnelles inutiles.
Les heures doivent utiliser le même fuseau. Si l’historique du casino est en UTC et la banque en heure locale, je conserve les heures originales puis je les convertis pour calculer la durée. Je distingue une heure enregistrée par le système d’une heure simplement constatée lors d’une consultation : cette dernière est moins précise.
| Événement | À consigner | Pièce utile |
|---|---|---|
| Demande enregistrée | Date, heure, fuseau, montant et référence | Historique ou confirmation de la caisse |
| Contrôle supplémentaire | Demande, réponse et validation, chacune datée | Messages et statut du dossier |
| Approbation | Heure affichée ou « inconnue » | Changement de statut ou message daté |
| Paiement transmis | Heure et référence du paiement, si accessibles | Confirmation de transmission |
| Fonds disponibles | Heure système ou première constatation ; montant net | Historique du compte destinataire |
Le calcul principal est simple : heure de disponibilité moins heure d’enregistrement de la demande. Je conserve les contrôles dans cette durée totale, puis je les détaille à part. Les retrancher du chiffre principal rendrait le résultat plus flatteur mais moins fidèle à l’attente vécue.
Aucun dépôt ni retrait avec des fonds réels n’a été effectué pour cette page. Le journal est un protocole à utiliser pour documenter une observation, pas la preuve qu’un casino paie dans un délai donné. Il n’est pas nécessaire de déposer de l’argent pour relever les conditions publiques, et ce guide n’invite pas à faire un test sur une offre interdite dans ton pays.
Deux plateformes fictives : la promesse la plus courte peut tromper
Voici un exemple pédagogique inventé, sans opérateur réel. Les deux demandes portent sur le même montant, la même méthode et des comptes déjà vérifiés. Les heures sont exprimées dans le même fuseau, sur une même journée hypothétique. Ces chiffres servent uniquement à montrer comment lire une chronologie.
La plateforme A annonce une transmission sous une heure après approbation. La demande est enregistrée à 10 h, approuvée à 16 h, transmise à 16 h 30 et les fonds sont disponibles à 17 h. La transmission après approbation prend trente minutes, mais le parcours complet prend sept heures.
La plateforme B annonce un traitement sous quatre heures à partir de la demande. Enregistrement à 10 h, approbation à 11 h, transmission à 11 h 15 et disponibilité à 13 h. Dans cet exemple, le parcours prend trois heures. La promesse paraît moins impressionnante que celle de A, mais son point de départ est plus exigeant et le total est plus court.
La conclusion se limite à ce scénario. Elle ne prouve aucune performance générale, et encore moins un classement de casinos. Si les méthodes, les montants ou les états de vérification diffèrent, je décris les écarts au lieu de présenter les deux demandes comme directement comparables.
Un avis ou une capture isolée ne fait pas une moyenne fiable
Une capture peut démontrer qu’une opération donnée a été créditée. Sans l’heure de demande, elle ne démontre pas sa durée. Un témoignage « payé en cinq minutes » devient intéressant quand il précise la méthode, le montant, la date et l’état du compte. Sans ces éléments, il reste difficile à utiliser pour comparer.
Si plusieurs observations documentées existent, je publie leur nombre et leur période, avec les conditions principales. Une médiane peut résumer la durée centrale, mais elle doit être accompagnée des valeurs les plus longues et des dossiers encore ouverts. Écarter silencieusement les retraits non reçus favoriserait artificiellement le résultat.
Je ne mélange pas non plus un premier retrait, un compte ancien et un compte bénéficiant d’un traitement particulier. Le lecteur doit savoir à quel groupe correspond le chiffre. Et une série ancienne mérite une date : les conditions, les prestataires ou l’organisation du traitement peuvent changer.
Les signaux qui me font suspendre la comparaison
Je mets le dossier en attente lorsque les règles de retrait sont introuvables, contradictoires ou impossibles à rattacher au compte concerné. Même réaction si le support ne peut pas expliquer quel événement déclenche le délai. Il est plus utile d’écrire « non comparable en l’état » que d’attribuer une note fabriquée.
Une demande de paiement supplémentaire pour « débloquer » un retrait doit conduire à vérifier la situation avant toute action. Elle ne remplace pas une justification contractuelle claire. Je ne conseille jamais de déposer davantage pour accélérer un paiement, ni de rejouer un solde en attente dans l’espoir de résoudre un retard.
Pour documenter un problème, je conserve la référence, les statuts, les messages et la règle annoncée. La démarche de réclamation dépend ensuite de l’entité, de la juridiction et du cadre réellement applicable. Une mention de licence sur une page d’accueil ne garantit ni un recours accessible ni le résultat d’un litige.
Ce que je retiens pour une comparaison sérieuse
Je compare d’abord des règles lisibles, puis des observations documentées lorsqu’elles existent. Mon chiffre principal va de la demande à l’argent utilisable sur la destination choisie. Je garde visibles les contrôles, les plafonds et les frais, parce qu’ils modifient le résultat autant que la vitesse d’une transaction.
Pour replacer ce critère dans l’ensemble du service, ma grille de comparaison des plateformes couvre aussi la licence, la transparence, le support et l’usage mobile. La page casino en ligne présente le cadre général du dossier. Un délai court ne dispense pas de vérifier ces autres points.
Sources consultées le 13 octobre 2026. Cette page propose une méthode de comparaison et un exemple fictif. Elle ne publie ni classement d’opérateurs, ni promesse de paiement, ni résultat de retrait réel.